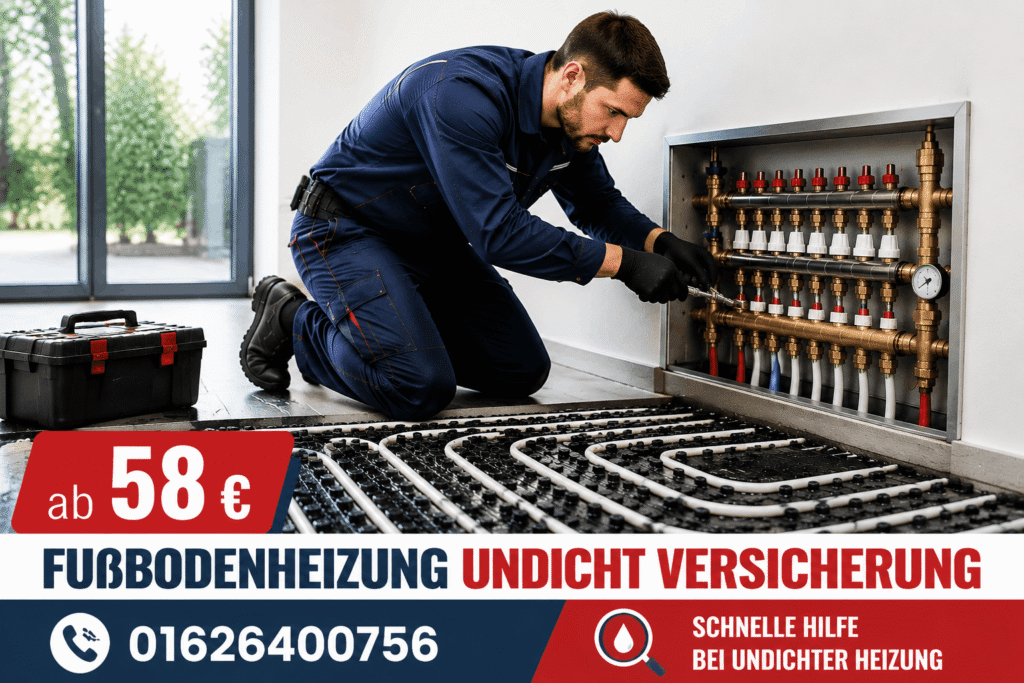
Ist eine Fußbodenheizung undicht, können je nach Vertrag und Schadenursache die Kosten für Leckortung und Trocknung versichert sein. Die Wohngebäudeversicherung kommt häufig für versicherte Leitungswasserschäden am Gebäude auf, während die Hausratversicherung Schäden am beweglichen Inventar abdecken kann. Als Sofortmaßnahme sollten Sie den betroffenen Heizkreis direkt am Verteiler absperren.
Nach unserer Erfahrung als Klempner stuttgart deutet ein schleichender Druckabfall im System auf ein Leck hin. Bei feuchten Stellen im Estrich rufen Sie uns unter 01626400756 an.
Technische Prüfung und sichere nächste Schritte
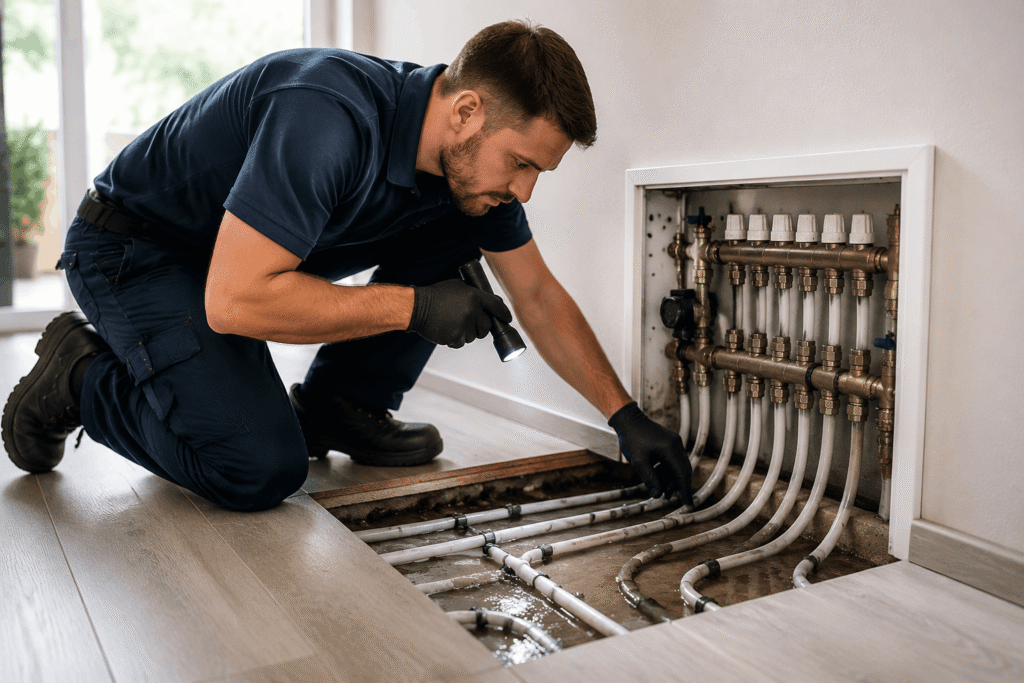
Betroffene Heizkreise sollten, sofern eindeutig erkennbar und gefahrlos möglich, am Verteiler abgesperrt werden. Die Leckstelle lässt sich anschließend mit geeigneten Messverfahren eingrenzen. Melden Sie den Schaden frühzeitig der Versicherung und dokumentieren Sie sichtbare Feuchtigkeit, bevor weitere Arbeiten erfolgen.
Das Symptom Fußbodenheizung verliert Druck deutet meist darauf hin, dass Wasser unbemerkt im Estrich versickert. Erst durch eine gezielte Ortung lassen sich feuchte Stellen lokalisieren, bevor weitreichende Schäden an Wänden entstehen. Weitere Details finden Sie unter wartung fußbodenheizung mieter.
Welche Schäden durch eine undichte Fußbodenheizung entstehen können
Welche Folgen drohen bei einem Leck im Heizkreis? Ein unbemerkter Wasserschaden durch Fußbodenheizung zerstört meist Estrich, Dämmung und Bodenbeläge, bevor sichtbare Flecken an Wänden oder Decken auftreten. Weitere Details finden Sie unter fußbodenheizung spülen dauer, besonders bei Hausratversicherung Wasserschaden.
- Durchfeuchtete Dämmschichten verlieren komplett ihre isolierende Wirkung im gesamten Bodenaufbau.
- Schimmelpilzbildung unter dem Estrich gefährdet langfristig die Gesundheit aller Bewohner.
- Aufgequollene Parkettböden und abgelöste Fliesenbeläge erfordern eine sehr aufwendige Sanierung.
- Sickerwasser beschädigt die tragende Bausubstanz und Decken tiefer gelegener Stockwerke dauerhaft.
In einem Stuttgarter Wohnhaus von 1998 führte ein solcher Defekt zu nassen Wänden im Keller. Ist die Fußbodenheizung undicht, kann die Versicherung die Trocknungskosten übernehmen, sofern ein versicherter Leitungswasserschaden vorliegt.
Wir prüfen den Systemdruck mittels präziser Manometermessung, um den Defekt einzugrenzen. Eine verschleppte Behebung erhöht das Risiko für statische Folgeschäden am Gebäude drastisch.
Leckortung bei der Fußbodenheizung – wie wir die undichte Stelle zerstörungsarm finden
Wer beim Thema „Fußbodenheizung undicht – Versicherung“ auf Nummer sicher gehen will, lässt den Schaden möglichst zerstörungsarm lokalisieren. In Stuttgart-Süd orteten wir kürzlich einen Haarriss mithilfe der Thermografie punktgenau.
| Methode | Funktionsweise | Vorteil |
|---|---|---|
| Thermografie (Infrarot) | Spezialkameras erfassen die thermische Strahlung der Heizungsrohre unter dem Estrich. | Ermöglicht eine schnelle, zerstörungsfreie Leckortung Fußbodenheizung im laufenden Heizbetrieb. |
| Formiergasmethode | Ein ungiftiges Gasgemisch wird in das entleerte Rohrsystem gepresst. | Gas diffundiert durch den Estrich und zeigt kleinste Haarrisse an. |
| Elektroakustik | Hochempfindliche Mikrofone nehmen das Austrittsgeräusch des Wassers punktgenau auf. | Verhindert großflächiges Aufstemmen des Bodens bei metallischen Rohrleitungen. |
| CM-Messung | Chemische Analyse bestimmt den exakten Feuchtigkeitsgehalt im geschädigten Estrichbereich. | Liefert gerichtsfeste Belege für die anschließende Bautrocknung. |
| Endoskopie | Eine winzige Sonde wird über bestehende Randfugen oder Bohrungen eingeführt. | Erlaubt die visuelle Kontrolle von Hohlräumen ohne Zerstörung der Bausubstanz. |
Welche Versicherung bei einer undichten Fußbodenheizung zahlt
Der Leitungswasserschaden beschreibt das unkontrollierte Austreten von Wasser aus Rohrsystemen. Ist die Fußbodenheizung undicht, zahlt meist die Versicherung über die Wohngebäudeversicherung für die Ortung und die Reparatur am Gebäude.
Für Schäden am beweglichen Inventar kommt hingegen die Hausratversicherung auf.
- Melden Sie den Schaden unverzüglich dem zuständigen Versicherungsgeber zur schnellen Fallerfassung.
- Schließen Sie das Absperrventil am Heizkreisverteiler, um den Wasseraustritt sofort zu stoppen.
- Dokumentieren Sie alle feuchten Stellen detailliert mit Fotos für die spätere Schadensregulierung.
- Beauftragen Sie eine professionelle Leckortung erst nach der ausdrücklichen Freigabe des Versicherers.
In Stuttgart-Süd stellten wir an einem Heizkreisverteiler einen massiven Druckverlust fest. Ein minimaler Riss im sauerstoffdiffusen Kunststoffrohr verursachte die Leckage. Die Versicherung übernahm die Trocknungskosten vollständig.
Der Nachweis erfolgt über eine Druckprobe nach DIN EN 14336, um die Dichtheit des Systems zu bewerten.
Gebäudeversicherung oder Hausratversicherung – wer übernimmt welche Schäden?
Sperren Sie sofort die Ventile am Heizkreisverteiler ab, um den Wasseraustritt zu stoppen. Wenn bei einer undichten Fußbodenheizung Versicherung und Schadensregulierung zusammenfallen, müssen Sie schnell handeln.
Gebäudeschutz: Die Wohngebäudeversicherung deckt alle Schäden am Gebäude ab. Dazu gehören durchnässte Decken, Estricharbeiten und die notwendige Trocknung nach einem Leitungswasserschaden.
Inventarschutz: Für bewegliche Gegenstände greift die Hausratversicherung. Sie ersetzt beschädigte Möbel, Teppiche oder elektronische Geräte, die durch das austretende Heizungswasser unbrauchbar wurden. Weitere Details finden Sie unter fussbodenheizung defekt wer zahlt.
In einem Mehrfamilienhaus in Stuttgart-West tropfte Wasser durch die Decke. Ein feuchter Fleck im Estrich wies auf ein undichtes Kunststoffrohr hin, das wir durch Pressen einer neuen Kupplung dauerhaft reparierten.
Zuständigkeit: Die thermische Sanierung und die Rohrinstandsetzung selbst zahlt die Versicherung oft nicht, wohl aber die teuren Folgeschäden. Eine präzise Dokumentation aller Arbeitsschritte sichert Ihren Anspruch.
Wann die Versicherung die Kosten für Leckortung, Trocknung und Reparatur ablehnen kann
Eine Kostenübernahme kann eingeschränkt oder abgelehnt werden, wenn vertragliche Pflichten nicht eingehalten wurden oder die Schadenursache nicht vom jeweiligen Versicherungsschutz erfasst ist. Wenn eine undichte Fußbodenheizung versicherungstechnisch abgelehnt wird, liegt dies meist an grober Fahrlässigkeit oder unentdecktem Verschleiß.
- Verschleißbedingte Korrosion an alten Stahlrohren ohne ausreichende Diffusionssperre im Heizkreis.
- Eigenmächtige Reparaturversuche ohne vorherige Freigabe durch den zuständigen Sachversicherer.
- Nichtbeachtung der Frostschutzpflicht in unbewohnten Gebäudeteilen während der Wintermonate.
- Bauliche Mängel bei der Erstinstallation ohne normgerechte Durchführung einer Druckprüfung.
Bei einer Druckprüfung in Stuttgart-Süd dokumentierten wir einen schweren Frostschaden durch unbeheizte Räume. Die Wohngebäudeversicherung verweigerte die Regulierung wegen verletzter Sorgfaltspflicht. Weitere Details finden Sie unter wartung fußbodenheizung wie oft.
Ohne lückenlose Nachweise entfällt der Versicherungsschutz bei Rohrbruch schnell, da Schadensanalysen oft mangelnde Instandhaltung offenlegen.
Eine präzise Leckortung schafft hier die nötige Klarheit für Ihre Schadensmeldung.
Was kostet die Leckortung und Reparatur einer undichten Fußbodenheizung?
Materialermüdung, Korrosion oder mechanische Beschädigungen können Leckagen im Estrich verursachen. Ist die Fußbodenheizung undicht, richtet sich die Kostenübernahme nach Schadenursache, Tarif und Versicherungsbedingungen.
| Leistung | Preis | Mögliche Versicherungsleistung |
|---|---|---|
| Anfahrt und Erstdiagnose | ab 58 € | Abhängig vom Vertrag und Schadensfall |
| Leckortung Fußbodenheizung | Nach Aufwand | Bei versichertem Leitungswasserschaden möglich |
| Estrichöffnung | Nach Aufwand | Abhängig von Erforderlichkeit und Deckung |
| Rohrinstandsetzung | Nach Aufwand | Abhängig vom Versicherungsvertrag |
| Technische Trocknung | Nach Aufwand | Bei versichertem Gebäudeschaden möglich |
| Wiederherstellung des Bodenbelags | Nach Aufwand | Abhängig von Art des Belags und Versicherungsschutz |
Anfahrt und Erstdiagnose beginnen ab 58 €. Die Kosten für Leckortung, Reparatur, Trocknung und Wiederherstellung werden separat nach Aufwand berechnet. Ob eine Versicherung einzelne Leistungen übernimmt, hängt von den Vertragsbedingungen und der festgestellten Schadenursache ab.
So dokumentieren wir den Schaden für die Versicherung – Messprotokoll, Fotos und Reparaturnachweis
Eine nachvollziehbare Schadensdokumentation mit Fotos, Messwerten und Reparaturnachweisen kann die Prüfung durch den Versicherer erleichtern. Welche Unterlagen erforderlich sind, hängt vom jeweiligen Versicherer und Vertrag ab.
- Fotografieren Sie die Schadensstelle sowie alle feuchten Wand- und Bodenbereiche lückenlos aus verschiedenen Perspektiven.
- Messen Sie den Druckabfall im Heizkreis über 24 Stunden und protokollieren Sie die Werte schriftlich.
- Erstellen Sie ein detailliertes Messprotokoll mit genauer Angabe der Leckstelle für Ihren Leitungswasserschaden.
- Sichern Sie das beschädigte Rohrstück nach dem Ausbau als wichtiges Beweismittel für den Gutachter.
Während unseres Einsatzes in Stuttgart-Süd sank der Systemdruck kontinuierlich ab. Wir orteten das Leck an einer korrodierten Rohrkupplung und setzten ein neues Verbundrohr ein. Weitere Details finden Sie unter heizungspumpe austauschen kosten.
Eine vollständige Dokumentation kann die Schadenprüfung unterstützen und Rückfragen des Versicherers erleichtern.
Wie eine undichte Fußbodenheizung repariert wird – punktuelle Reparatur oder Austausch des Heizkreises
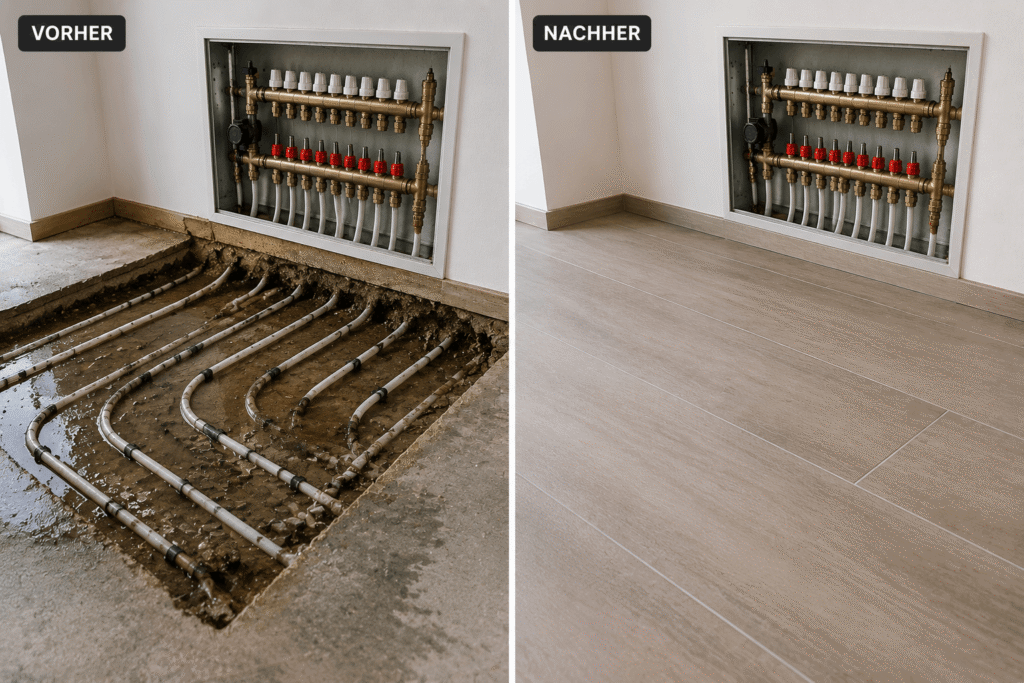
Kann man ein einzelnes Rohr im Estrich flicken, ohne den gesamten Boden aufzureißen? Ja, eine punktuelle Instandsetzung an der Leckstelle ist mittels einer Presskupplung möglich, wodurch der Stemmaufwand minimal bleibt.
Nach der Leckortung muss geprüft werden, ob eine punktuelle Reparatur ausreicht und der betroffene Heizkreis wieder sicher betrieben werden kann. Unser Heizungsservice Stuttgart unterstützt bei der technischen Prüfung und der weiteren Instandsetzung der Heizungsanlage.
Bei einem Einsatz in Stuttgart-Degerloch sank der Systemdruck täglich von 1,8 auf 0,5 Bar. Wir orteten ein Leck an einem alten Kunststoffrohr und ersetzten das spröde Teilstück durch eine langlebige Messing-Presskupplung.
- Schadensregulierung: Ist eine Fußbodenheizung undicht, kann die Versicherung je nach Vertrag die handwerkliche Freilegung des betroffenen Rohrabschnitts sowie die Wiederherstellung von Estrich und Bodenbelag übernehmen. Weitere Details finden Sie unter heizung erneuern kosten einfamilienhaus.
- Komplettaustausch: Ein vollständiger Austausch des Heizkreises wird erst notwendig, wenn das Rohrmaterial großflächig spröde ist. Dies sichert den langfristigen Werterhalt des Heizsystems und verhindert Folgeschäden.
- Prüfverfahren: Nach dem Verpressen führen wir eine Druckprüfung nach DIN EN 1264 durch. Erst nach erfolgreichem Dichtheitsnachweis wird die geöffnete Estrichstelle wieder fachgerecht verschlossen.
Was Sie bis zum Termin tun sollten, um den Wasserschaden zu begrenzen
Ein nasser Fleck am Estrichrand signalisiert akuten Handlungsbedarf. Ist die Fußbodenheizung undicht, sind zur Schadenminderung sofortige und dokumentierte Erstmaßnahmen sinnvoll.
- Heizkreisverteiler lokalisieren und die betroffenen Ventile für Vorlauf und Rücklauf manuell schließen.
- Heizungsanlage stromlos schalten, um die Umwälzpumpe zu stoppen und weiteren Wasseraustritt zu verhindern.
- Fotodokumentation aller feuchten Stellen und des aktuellen Systemdrucks für die spätere Schadensregulierung anfertigen.
- Wasserzufuhr zum Nachfüllen des Heizkreises sperren, damit kein frisches Wasser nachströmen kann.
In einem Wohngebäude in Stuttgart-West verhinderten wir durch rasches Absperren des Verteilers Schlimmeres, als ein Heizungsrohr undicht wurde. Ein unkontrollierter Druckabfall unter 0,5 Bar führt ohne Abschaltung oft zu Kavitationsschäden an der Pumpe. Weitere Details finden Sie unter umwälzpumpe tauschen kosten.
Die thermografische Leckortung lokalisierte die Bruchstelle danach zentimetergenau. Dokumentierte Sofortmaßnahmen können bei der späteren Schadenprüfung hilfreich sein und zeigen, welche Schritte zur Begrenzung des Schadens unternommen wurden.
Häufig gestellte Fragen: Fußbodenheizung undicht – was zahlt die Versicherung?
Wann greift die Gebäudeversicherung bei einem Leck im Heizsystem?
Die Wohngebäudeversicherung reguliert den Schaden, sobald bestimmungswidrig ausgetretenes Leitungswasser das Gebäude beschädigt. Ist die Fußbodenheizung undicht, reguliert die Versicherung meist die Folgekosten am Mauerwerk. Wir dichten die betroffene Stelle nach der Freigabe sofort ab, um die Bausubstanz zu schützen.
Wer trägt die Kosten für die zerstörungsfreie Leckortung Fußbodenheizung?
Ob und in welchem Umfang die Kosten einer Leckortung übernommen werden, richtet sich nach Versicherungsvertrag, Schadenursache und den Bedingungen des jeweiligen Versicherers. Eine zerstörungsfreie Leckortung Fußbodenheizung ist zwingend erforderlich, um den genauen Punkt der Leckage ohne großflächige Zerstörungen freizulegen. Unser Team lokalisiert das Leck im Heizkreis mittels moderner Thermografie oder Formiergasmethode äußerst präzise.
Wie verhält es sich mit Folgeschäden an Estrich und Parkett?
Für fest verlegte Böden wie Estrich oder Fliesen kommt die Gebäudeversicherung auf, während bewegliches Inventar über die Hausratversicherung läuft. Ein Wasserschaden durch Fußbodenheizung zieht oft eine wochenlange technische Trocknung nach sich, um Schimmelbildung unter den Belägen zu verhindern. Als klassischer Leitungswasserschaden werden diese Sanierungsmaßnahmen in der Regel komplett erstattet.
Muss bei einer Leckage direkt das gesamte Rohrsystem ausgetauscht werden?
In fast allen Fällen reicht eine punktuelle Reparatur des defekten Rohrabschnitts mittels Presskupplungen völlig aus. Eine komplett undichte Fußbodenheizung ist extrem selten und deutet meist auf gravierende Verlegefehler oder langanhaltende Korrosion hin. Ist lediglich ein einzelnes Heizungsrohr undicht, schneiden wir das beschädigte Segment heraus und setzen ein neues Verbindungsstück ein.
Kann die Reparatur sofort ohne vorherige Freigabe gestartet werden?
Sofortmaßnahmen zur Schadensminderung dürfen und müssen Sie ohne Verzögerung einleiten, während die eigentliche Sanierung erst freigegeben werden sollte. Der grundlegende Versicherungsschutz bei Rohrbruch gefährdet sich nicht, wenn Sie den betroffenen Heizkreis sofort absperren. Eine schriftliche Kostenübernahme durch Versicherung schützt Sie vor unerwarteten Eigenanteilen bei den anschließenden Wiederherstellungsarbeiten.
Welche Nachweise verlangt der Schadensprüfer für die Regulierung?
Aussagekräftige Fotos der Schadenstelle, das professionelle Ortungsprotokoll sowie ein detaillierter Kostenvoranschlag sind für die Regulierung unverzichtbar. Wenn Ihre Fußbodenheizung verliert Druck, dokumentieren wir jeden Arbeitsschritt und erstellen ein präzises Messprotokoll für Ihre Unterlagen. Diese lückenlose Beweisführung beschleunigt die Abwicklung, sodass die Gebäudeversicherung Wasserschaden und Hausratversicherung Wasserschaden zügig regulieren können.
Fazit
Ist die Fußbodenheizung undicht, sind eine frühzeitige Schadenmeldung und eine fachgerechte Leckortung entscheidend. Durch gezielte Prüfverfahren lässt sich die undichte Stelle eingrenzen, ohne den Boden unnötig zu öffnen. Dokumentieren Sie sichtbare Schäden und stimmen Sie größere Reparaturmaßnahmen möglichst vorab mit der Versicherung ab.
Ob die Versicherung die Kosten für Leckortung, Reparatur, Trocknung und Wiederherstellung übernimmt, hängt von der Schadensursache und den Vertragsbedingungen ab. Eine nachvollziehbare Dokumentation erleichtert die Schadenregulierung und hilft, notwendige Maßnahmen gezielt zu planen.